대부분의 중소 법인이 비상장법인이고 주주들은 비상장주식을 가지고 있습니다.
이러한 주식을 양도하였을 경우 어떤 세무신고가 필요한지
알려드리고자 합니다.
양도소득세는 보통 부동산하고만 관련이 있다고 생각하는 경우가 많은데
주식도 양도소득세 과세대상이 됩니다.
상장주식의 경우 대주주와 장외거래로 양도한 주식이 있는 상장법인 소액주주는 양도소득세 신고납부 대상이 됩니다.
그 외 상장법인의 소액주주는 신고납부대상이 아닙니다.
다만, 2023년부터 상장주식 모든 주식거래에 대해 주식 양도소득세를 부과하려는 움직임이 있습니다.
아직 확정된 것은 아닙니다.
비상장법인 주식양도에 대해서는 모든 거래에 대해 과세대상에 포함하고 있습니다.
양도소득세라는 것이 양도차익에 부과하는 세금이니까
주식도 처음 구입시 금액에서 매도시 금액이 상승했다면
그 차익에 대해서 세율을 곱해서 납부하는 것은 동일합니다.
비상장주식의 경우에는 그 가격을 모르기 때문에 그 평가를 위해서
세법에서는 비상장주식 평가방법을 정해놓고 있습니다.
상장되지 않았기 때문에 시세라는 것이 없기 때문이죠.
비상장주식의 매도시 양도소득세신고와 증권거래세 신고를 하여야 합니다.
대주주, 소액주주 구분없이 비상장법인의 주식을 양도할 경우 양도소득세 와 증권거래세를 신고하여야 합니다.
국내주식 비상장주식 양도소득세율
대주주인 경우와 그 외의 경우로 구분이 되어 있는데
대주주의 기준은 2020.4.1 이후 양도분부터 본인 및 특수관계인 지분 합계액이 4%이상 또는 10억원이상이면 대주주에 포함입니다.
적용되는 양도소득세율은 아래와 같습니다.
* 대주주 - 과세표준 3억원이하 20%
과세표준 3억원초과분 25%
중소기업 외 대주주는 1년미만 보유시 30%
* 대주주 외 - 중소기업 10%
중소기업 외 20%
국외 주식 등 양도소득세율은 ?
|
구 분
|
국외주식 등
|
기타자산(특정주식 등)
|
|
|
중소기업주식등
|
그밖의 주식등
|
||
|
세 율
|
10%
|
20%
|
누진세율(6∼45%)
|
중소기업 내국법인이 국외에 상장한 주식 이외에 외국법인이 발행한 주식은 중소기업에 해당하지 않습니다
비상장주식 증권거래세 (반기 신고)
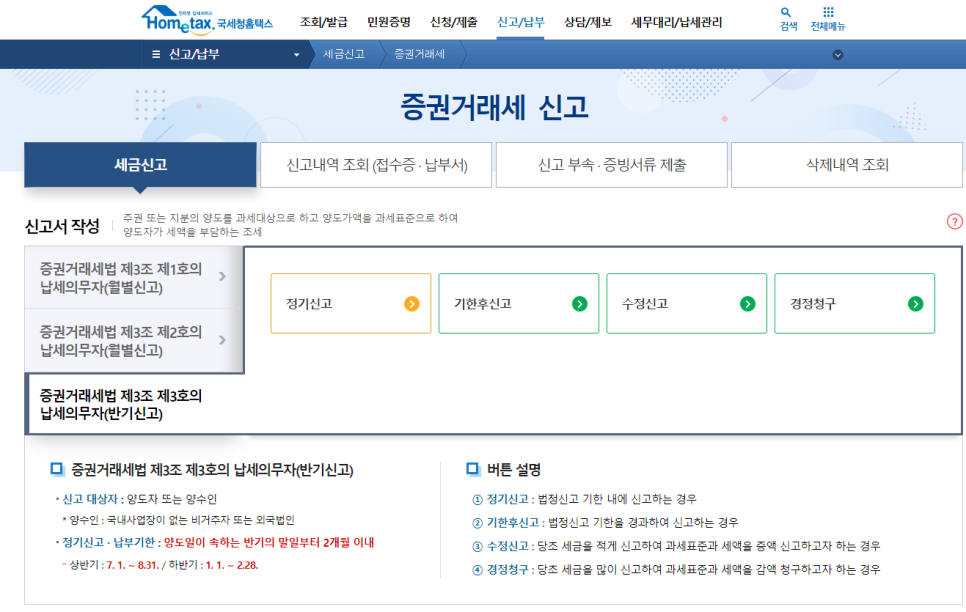
증권거래세법 제3조 제3호의 납세의무자(반기신고)
- 신고 대상자 : 양도자 또는 양수인
*양수인이 신고대상자가 되는 경우 : 국내사업장이 없는 비거주자 또는 외국법인
- 정기신고 · 납부기한 : 양도일이 속하는 반기의 말일부터 2개월 이내
상반기 : 7. 1. ~ 8.31. / 하반기 : 1. 1. ~ 2.28.
홈택스에서 신고합니다.
홈택스 신고/납부 -> 세금신고 -> 증권거래세 -> 증권거래세법 제3조 제3호의 납세의무자(반기신고)
증권거래세란?
‘증권거래세’란 주권 또는 지분의 양도를 과세대상으로 하고 양도가액을 과세표준으로 하여 양도자가 세액을 부담하는 세금입니다.
주권과 지분이란?
주권 : 상법 또는 특별한 법률에 의하여 설립된 법인의 주권 및 외국법인이 발행한 주권으로서 증권시장에 상장된 것
지분 : 상법에 따라 설립된 합명회사 · 합자회사 · 유한책임회사 및 유한회사의 사원의 지분
과세대상
주권 또는 지분의 양도에 대해 부과합니다.
단, 상속 · 증여 등 무상 이전하는 경우와 외국증권시장에 상장된 주권 등을 양도하거나 외국증권시장에 주권 등을 상장하기 위해서 인수인에게 주권 등을 양도하는 경우에는 과세대상이 아닙니다.
납세의무자 및 신고 · 납부기한
|
납세의무자
|
신고 · 납부기한
|
비고
|
|
양도자 또는 양수인*
|
양도일이 속하는 반기의 말일부터 2개월 이내
|
주권 및 대금을 직접수수
주권 계좌이체&대금 직접수수
|
* 일반적으로 납세의무자는 양도자이나, 국내사업장이 없는 비거주자 또는 외국법인이 양도하는 경우에는 양수인이 납세의무자입니다.
증권거래세 과세표준
1. 장내거래(K-OTC 포함) : 해당 양도가액
2. 장외거래
- 양도가액을 알 수 있는 경우 : 해당 양도가액 (단, 다음은 예외)
*소득(법인)세법 부당행위 및 상증법 저가양도 : 시가
*비거주자 등에 정상가격보다 저가양도 : 정상가격
- 양도가액을 알 수 없는 경우 :
* 상장주식, K-OTC주식 : 매매거래 기준가액(전일 종가)
* 비상장주식 : 소득세법 시행령 제165조에 따른 평가액(기준시가)
증권거래세 세율
비상장주식 · 상장주식 장외거래
|
구분
|
'17.4.1.~'19.6.2.
|
'19.6.3.~'20.3.31.
|
'20.4.1.~'20.12.31.
|
'21.1.1. 이후
|
|
증권거래세
|
0.5%
|
0.5%
|
0.45%
|
0.43%
|
읽어주셔서 감사합니다.
'세금 신고' 카테고리의 다른 글
| 조정지역 해제(부산, 대구, 광주, 대전, 울산 등)되면 어떤 혜택이 있나요? (0) | 2022.10.06 |
|---|---|
| 건설업 고용산재보험 자진신고 사업장 신고절차(2022년) 쉽게 알려드립니다 (0) | 2022.10.06 |
| 부가세 예정 고지 대상 및 조회 바로 해보세요(2022년 2기) (0) | 2022.10.01 |
| 종소세 신고를 위한 기준 경비율 및 단순 경비율(2022년 5월) (0) | 2022.10.01 |
| 부동산 법인의 주택 취득세/종부세/양도세(2022년) (0) | 2022.10.01 |